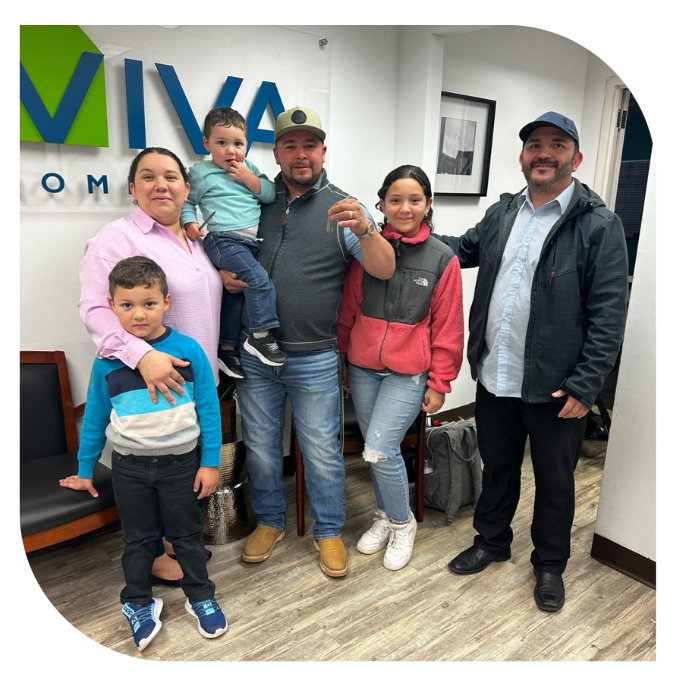
De Alquiler a Propietarios: Cómo la Familia Gómez Compró su Hogar en Estados Unidos sin Ahorros Masivos para la Inicial
Rompiendo el Mito: ¿Se Necesita una Fortuna para Comprar Casa en EE. UU.?
Descubre cómo la familia Gómez hizo realidad el sueño americano con una inversión mínima de bolsillo.
Una de las barreras más grandes y frustrantes para las familias en Estados Unidos que sueñan con tener casa propia es la acumulación de la inicial o down payment. Mes a mes, el dinero se va en el pago de la renta, haciendo que ahorrar los miles de dólares necesarios para los costos de cierre y el pago inicial parezca una meta imposible de alcanzar.
Sin embargo, historias de éxito demuestran que el sueño americano de la vivienda propia sigue estando al alcance de todos gracias a herramientas financieras diseñadas para romper este ciclo. Este es el caso de la familia Gómez, quienes lograron mudarse a su propia casa en Estados Unidos invirtiendo una cantidad mínima de bolsillo, rompiendo el mito de que se necesita una fortuna para comprar una propiedad.
Comparativa: Mito vs. Realidad
Mito Común
Se necesita obligatoriamente el 20% de inicial para comprar casa.
La Realidad
Existen programas de financiamiento al 100% que eliminan esta barrera.
Mito Común
Alquilar es la única opción si los ahorros son bajos.
La Realidad
Puedes invertir ese mismo dinero en el pago de tu propia hipoteca.
El Desafío de la Familia Gómez
Carlos y Mariana Gómez llevaban más de cinco años viviendo en Estados Unidos. Con dos hijos pequeños y un ingreso estable pero ajustado, su mayor anhelo era dejar de pagar un alquiler elevado que subía cada año. No obstante, cada vez que hacían cuentas, la realidad los golpeaba: entre la renta, los gastos del día a día y las emergencias, sus ahorros apenas alcanzaban para cubrir los imprevistos básicos.
Pensaban que tendrían que postergar la compra de su hogar por al menos cinco o diez años más, esperando el momento milagroso en el que pudieran ahorrar decenas de miles de dólares para el pago inicial. Fue entonces cuando decidieron buscar asesoría profesional y se acercaron a conocer las alternativas reales del mercado hipotecario actual.
La Solución: El Poder del Programa FHA con 100% de Financiamiento
Muchos compradores potenciales desconocen que el mercado ofrece alternativas estructuradas precisamente para casos donde los ahorros para la inicial son limitados. La solución clave para la familia Gómez fue la integración de un programa de FHA con 100% de financiamiento (combinando un préstamo principal respaldado por la FHA con asistencia de pago inicial o programas de segundos préstamos aprobados).
¿Cómo funciona este mecanismo de manera práctica?
1. Cobertura Total del Valor
El programa permitió financiar el valor total de la propiedad, reduciendo drásticamente el capital requerido de entrada.
2. Flexibilidad en Requisitos de Crédito
A diferencia de los préstamos convencionales estrictos, los lineamientos de FHA permiten puntajes de crédito más accesibles y evalúan el historial financiero de forma integral.
3. Asistencia de Costos
Al estructurar adecuadamente la transacción, lograron incorporar opciones de subsidios y subvenciones locales para cubrir parte de los costos de cierre.
Gracias a esta estrategia de estructuración hipotecaria, la familia Gómez pudo calificar y cerrar la compra de su propiedad con una inversión mínima de bolsillo, equivalente a lo que comúnmente se destina a un par de meses de alquiler o depósitos iniciales menores.
Pasos para Evaluar tu Elegibilidad
Escribíbenos y te agendamos una asesoría sin costo alguno.
¡Contáctanos por WhatsApp Ahora!